
【新聞總覽】
 Back
小心挨罰!外商技術服務費成本難計算 新竹國稅局:依境內營業收入15%核定
【勁報記者羅蔚舟/新竹報導】財政部北區國稅局新竹分局表示,近年因全球化及跨國技術合作日益頻繁,國內營利事業向國外公司支付技術服務費時,該所得如屬所得稅法第25條規定之所得,則國內營利事業即依法成為扣繳義務人,應正確辦理扣繳與申報,以避免補稅及被處罰。 ...
2026-11-05
跨國企業減稅利多!取得境內服務報酬 符條件免稅
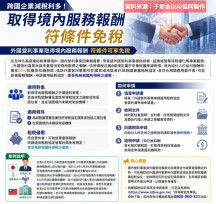
【勁報記者于郁金/臺南報導】在全球化高度連結商業環境中,國內營利事業因業務需要,常委請外國營利事業提供技術、諮詢或營業流程優化等專業服務;外國營利事業派員來臺提供勞務所取得之報酬,依所得稅法第8條規定屬於中華民國來源所得,境內給付人於給付報酬時,應按20%...
2026-10-22
拿了房地合一退稅再轉手?當心國稅局5年追繳令
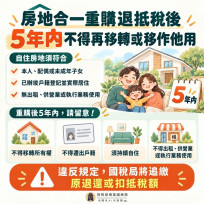
【勁報記者于郁金/臺南報導】換屋族小心!拿了房地合一退稅再轉手?當心國稅局5年追繳令!財政部南區國稅局表示,個人重購自住房地經核准退還或扣抵稅額後,倘於重購後5年內將自住房地再行移轉或改作其他用途,將追繳已退抵之稅額。...
2026-10-17
買新賣新屋!國稅局:房地合一重購退稅誤區看這
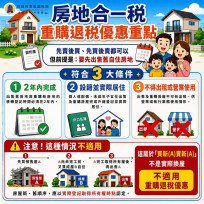
【勁報記者于郁金/臺南報導】財政部南區國稅局表示,個人房地合一所得稅重購租稅優惠,無論是「先買後賣」或「先賣後買」,只要符合所得稅法第14條之8規定者,均可申請按重購價額占出售價額之比例退還或扣抵已繳納之房地合一所得稅。...
2026-10-15
115年度營所稅暫繳申報9/1開始 提醒營利事業儘早辦理申報及繳納稅款
新竹國稅局說明,公司辦理暫繳申報可選擇採一般申報或試算申報:一、一般申報1.按上(114)年度結算申報營利事業所得稅應納稅額之二分之一為暫繳稅額,於自行繳納暫繳稅款後,得免辦理暫繳申報,但營利事業以投資抵減稅額、行政救濟留抵稅額及扣繳稅額抵減暫繳稅款者,仍...
2026-08-27
房地合一稅何時才能告別「偽正義」?號稱打房的租稅工具,不該變成榨取民利的「財政怪物」

不動產交易租稅政策的本質,應係兼顧「衡平租稅負擔」與「維護基本居住權利」。然而,現行「房地合一稅2.0」在實務運作上,卻充斥著制度邏輯的矛盾與對行政程序便利的盲目追求。政府一方面高舉「打擊炒房」的大旗,另一方面卻在計算課稅所得與核認免稅優惠時,設置不合理的...
2026-08-19
外國營利事業申請適用權利金及技術服務報酬免納所得稅優惠 請留意4大修正重點

【勁報記者羅蔚舟/桃園報導】配合我國現階段產業發展政策、落實淨零碳排目標,並接軌國際反避稅趨勢,維護租稅公平,財政部北區國稅局表示,財政部與經濟部於115年5月13日會銜發布修正「外國營利事業收取製造業技術服務業與發電業之權利金及技術服務報酬免納所得稅案件...
2026-07-22
個人出售屬房地合一稅課稅範圍之房地 應按出售權利範圍計算自住房地免稅額

【勁報記者羅蔚舟/桃園報導】財政部北區國稅局表示,個人出售屬房地合一稅課稅範圍之房地,如符合自住房地免稅要件,可享有課稅所得額新臺幣(下同)400萬元免稅額。惟出售房地權利範圍非為1/1(全)者,自住房地免稅額應按出售權利範圍計算,以避免一屋享有數個400...
2026-07-22
繼承房產急售,可能不是賺到,而是被稅金重擊!

有人父母剛過世,兄弟姊妹尚未沉澱情緒,便急著辦妥繼承登記,隨即以市場行情出售房屋,自認「早賣早安心」。然而數月後,國稅局稅單寄到,才發現原本以為賺到的數百萬元,竟被課走一大筆稅金。原因在於,多數人誤以為「繼承房屋的成本是市價」,其實不然。...
2026-07-01
納稅義務人面臨稅捐相關爭議 竹北國稅局:可尋求納保官協助協調

【勁報記者羅蔚舟/新竹報導】納稅義務人112年度出售未上市(上櫃、興櫃)股票,其交易所得未依所得基本稅額條例第5條第1項及第12條第1項第3款第1目規定申報基本所得額,經國稅局核定補徵稅額並處罰。財政部北區國稅局竹北分局特別提醒納稅義務人,若有出售未上市(...
2026-06-09
課徵個人網紅所得稅 竹北國稅局說明如何計算收入申報年度所得

【勁報記者羅蔚舟/新竹報導】財政部北區國稅局竹北分局表示,依據財政部於114年12月23日發布「個人於網路發表創作或分享資訊課徵綜合所得稅作業規範」(以下簡稱本規範),若個人網紅屬於免辦理稅籍登記課徵營業稅之個人網紅取得收入,屬所得稅法第14條第1項第2類...
2026-05-03
114年度營利事業所得稅申報 新竹國稅局提醒注意申報修正事項

【勁報記者羅蔚舟/新竹報導】財政部北區國稅局新竹分局表示,114年度營利事業所得稅結算暨113年度未分配盈餘申報將於今(115)年5月開始,北區國稅局新竹分局(以下簡稱"新竹國稅局")臚列營利事業所得稅申報修正事項,並提醒營利事業注意。...
2026-04-27
綜所稅醫藥及生育費列舉扣除額 支付人工生殖技術療程醫療費用可列報

【勁報記者羅蔚舟/新竹報導】財政部北區國稅局竹北分局表示,依據財政部114年10月16日發布解釋令,納稅義務人、配偶或受扶養親屬至衛生福利部體外受精(俗稱試管嬰兒)人工生殖技術補助方案之特約人工生殖機構(以下簡稱特約人工生殖機構)進行人工生殖技術療程,如該...
2026-04-22
營利事業出售房地若消費者解約而辦理移轉登記取回 依不同原因適用不同稅法規定

北區國稅局新竹分局說明,營利事業出售興建完成後房屋,得否適用所得稅法第24之5第4項第一次移轉之規定,需同時符合下列三要件,於計算房地合一所得稅始能適用稅率20%合併計算稅額及報繳。(一)主體要件:登記身分為「起造人」或為實際從事興建者。(二)客體要件:已...
2026-03-12
綜所稅列舉扣除醫藥及生育費受有保險給付 北區國稅局:申報時應自行減除

北區國稅局進一步說明,納稅義務人申報時若選擇採列舉扣除額,並列報本人、配偶或受扶養親屬的醫藥及生育費,應依所得稅法第17條第1項第2款第2目之3但書規定,自行減除受有保險理賠給付金額後,按減除後的醫藥費額度,列報該項列舉扣除額。...
2026-03-12
營利事業出售土地房屋的房地合一稅 新竹國稅局:可減除費用應具有必要性

【勁報記者羅蔚舟/新竹報導】財政部北區國稅局新竹分局表示,依據所得稅法第24條之5規定,營利事業當年度房屋、土地交易所得或損失之計算,以其收入減除相關成本、費用或損失後之餘額為所得額。認列之費用應係因取得、改良及移轉而支付之費用,並應提示相關帳簿、文據等資...
2026-03-12
營利事業未實現費用及損失 國稅局:原則不得列報

【勁報記者于郁金/臺南報導】每到年底,營利事業皆會依財務會計「權責發生制」會計基礎估列當年度費用或損失。財政部南區國稅局表示,營利事業所估列之費用及損失,若於會計年度結束前,尚未實際發生,其本質屬於暫估或未實現支出,辦理營利事業所得稅結算申報時,原則上不得...
2026-02-02
個人因非自願離職出售房地 如有出租情事不適用房地合一所得稅20%稅率

【勁報記者羅蔚舟/桃園報導】財政部北區國稅局表示,依所得稅法第14條之4第3項第1款第5目規定,個人因財政部公告之調職、非自願離職或其他非自願性因素,交易持有期間在5年以下之房屋、土地者,房地合一所得稅稅率為20%。...
2025-12-21
 Back
即時新聞:

|