【消費生活】


虛擬資產免徵營業稅!南區國稅局:最新解釋令釋放利多
2026-10-14
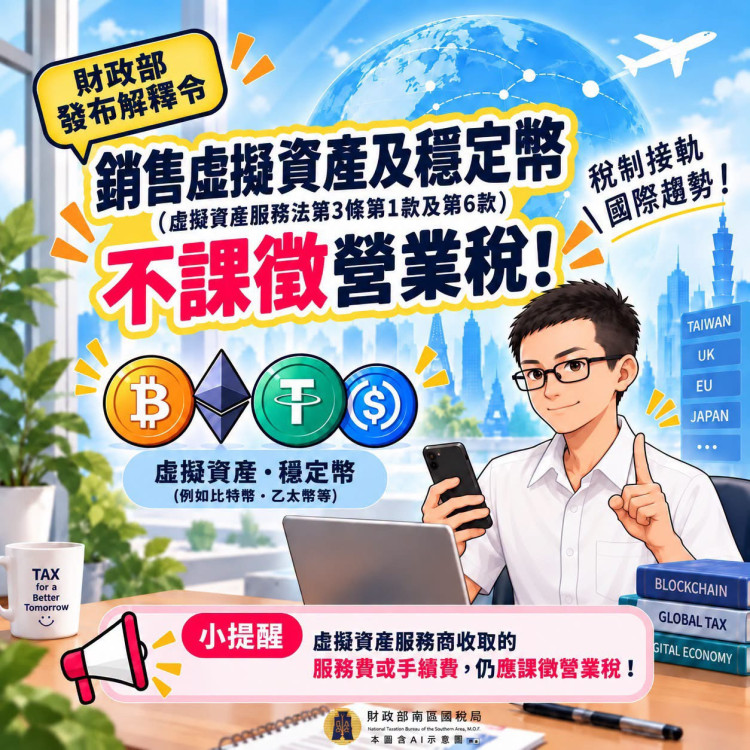
【勁報記者于郁金/臺南報導】隨著數位經濟及區塊鏈技術發展快速,虛擬資產課稅議題廣為外界關注,財政部115年9月3日發布解釋令,明示營業人銷售虛擬資產服務法第3條第1款及第6款所定虛擬資產及穩定幣,非屬營業稅課稅範圍,不課徵營業稅。
財政部南區國稅局表示,近年國內虛擬資產交易日益頻繁,為讓相關業者及民眾更清楚瞭解營業稅規定,財政部配合115年7月22日制定公布「虛擬資產服務法」,並參考國際間與我國營業稅稅制相近國家對虛擬資產的課稅規定,核示營業人銷售虛擬資產及穩定幣營業稅課稅規定,提供徵納雙方遵循依據。
南區國稅局說明,鑑於虛擬資產服務法第3條第1款所定虛擬資產(如比特幣、乙太幣等),限用於支付或投資目的,及同條第6款所定穩定幣,屬多用途支付工具,亦為該法所稱虛擬資產之一種,依我國加值型及非加值型營業稅法課稅原則,支付工具或儲蓄保值等投資工具不具消費性質,因此,營業人銷售渠等虛擬資產,不屬於營業稅課稅範圍。
南區國稅局提醒,銷售渠等虛擬資產雖不課徵營業稅,但提供相關服務所收取費用則要課稅;例如虛擬資產服務商提供虛擬資產交換等相關服務所收取的服務費或手續費,屬銷售勞務取得的代價,應依法課徵營業稅;另,非同質化代幣(Non-Fungible Token,下稱NFT)尚非虛擬資產服務法所定之虛擬資產,營業人銷售NFT或持NFT交換貨物或勞務,仍應依法課徵營業稅。
南區國稅局呼籲,請從事該等交易之營業人應依規定報繳營業稅,如有短漏報情形,在未經檢舉、未經稅捐稽徵機關或財政部指定之調查人員進行調查前,主動補報補繳所漏稅款並加計利息者,依稅捐稽徵法第48條之1規定,可免予處罰。(首頁照片南區國稅局提供)
 Back
即時新聞:
|